
「売掛先が個人事業主やフリーランスだけど、ファクタリングって使えるのかな?」とお悩みではありませんか?
法人同士の取引と違って「審査で断られるかも…」と不安になりますよね。
結論から言うと、売掛先が個人でもファクタリングの利用は可能です!
ただし信用力の証明が難しい分、業者選びや事前準備にちょっとしたコツが必要になります。
この記事では個人宛ての売掛金でも柔軟に対応してくれるおすすめの業者をはじめ、審査をスムーズに通過するためのポイントや気になる注意点まで分かりやすく解説します。
資金繰りの不安を解消して安心してお仕事に集中できるよう、一緒にチェックしていきましょう!
結論!売掛先が個人でもファクタリング利用は可能(ただし条件あり)
 結論から言うと、売掛先(取引先)が個人であってもファクタリングの利用は可能です。
ただし、売買の対象となる債権が「事業を行っている個人(BtoB)」か「一般の消費者(BtoC)」かによって、利用できるかどうかや審査の難易度が大きく分かれます。
売掛先が「個人事業主」の場合(BtoB取引)⇒ 利用可能!
売掛先が法人でなくても、フリーランス・一人親方・個人経営の店舗などの「個人事業主」であれば、買い取ってくれるファクタリング会社は多数存在します。
- 個人の建設業者(一人親方)から請け負った工事の売掛金
- 個人経営の飲食店や美容室に納品した食材・機材の代金
- 個人のWEBデザイナーやライターへ依頼した業務の売掛金
売掛先が「一般消費者」の場合(BtoC取引)⇒ 原則利用不可
売掛先が事業者ではない「一般の個人(一般消費者)」の場合、通常のファクタリングは基本的に利用できません。
- 一般の施主から受け取る住宅リフォーム代金
- 学習塾やスクールに通う個人の生徒からの月謝
- 整体院やエステサロンの一般客に対する未回収代金
一般消費者に対する未回収金は、法律上「事業用売掛金」ではなく「個人の金銭債権(ショッピングローンや分割払い)」とみなされます。
これらを買い取って回収する行為はファクタリングではなく「貸金業(ローン・クレジット)」の領域となるため、ファクタリング会社は取り扱うことができません(※BtoCの場合は、クレジットカード決済の導入や後払い決済サービスの利用が解決策となります)。
売掛先が個人でも買取可能なファクタリング業者3選
ペイトナー
 「ペイトナー」は、フリーランスや個人事業主を専門に支援する2社間ファクタリングサービスです。累計申請数は40万件を超えており、高い利用実績と信頼性を誇ります。
無料の会員登録を行ったその日から使え、請求書をアップロードするだけで最短即日の資金化が実現します。
費用面は初期費用・月額ともに0円で、手数料も一律10%と明瞭です。なお初回の利用上限は30万円までとなっていますが、取引実績を重ねて期日通りに回収(返済)されるごとに、最大150万円まで枠が広がっていきます。最初からまとまった高額調達はできない点だけ覚えておきましょう。
大きな利点は、決算書や事業計画書といった面倒な書類の提出が一切いらないことです。AI審査を採用しているため申込みの手順が非常にシンプルで、手間をかけずにすばやく現金を準備できます。

出典元:ペイッター by Paytner
| 買取可能額 | 1万円〜150万 |
| 手数料 | 10% |
| 入金スピード | 最短即日 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・請求書(請求日から支払い期日まで70日以内) ・顔写真付き本人確認書類 ・入出金明細 |
| 申し込み方法 |
オンライン |
| 運営会社 | ペイトナー株式会社 |
アクセルファクター
 アクセルファクターは株式会社アクセルファクターが提供するファクタリングサービスで、大元はネクステージグループホールディングスに所属しており、安心・安全な運営体制が整っています。資金調達の専門家が選ぶ「安心して利用できるファクタリングサービスNo.1」にも認定されています。
※調査機関:日本マーケティングリサーチ機構(調査期間:2022年4月25日~2022年8月2日)
手数料は0.5%~8%と業界でも最低水準に抑えられており、来店や対面は不要で全てオンラインで手続き完結可能です。さらに申込から最短2時間で資金調達でき、審査通過率は 93.3%と高い実績を誇ります。
法人はもちろん個人事業主やフリーランスも利用でき、少額の売掛金からでも対応可能です。累計買取債権額は460億円突破、利用社数 20,000件以上と、信頼と実績のあるファクタリングサービスとして多くの事業者に選ばれています。
 出典元:アクセルファクター
| 買取可能額 | 30万円〜上限なし |
| 手数料 | 0.5%〜8% |
| 入金スピード | 最短2時間 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・請求書などの売掛金額が確認できる書類 ・通帳3か月分の写し ・身分証明書 |
| 申し込み方法 |
オンライン |
| 運営会社 | 株式会社アクセルファクター |
バイオン
 株式会社バイオンが運営する「バイオン」は、手続きが完全にオンラインで完結する2社間AIファクタリングサービスです。サービス開始から2年(2023年時点)で累計申込件数が1万件を突破するなど、多くの事業者に利用されています。
一般的な2社間ファクタリングの手数料相場は8%〜18%程度で、審査完了まで確定した金額がわからないケースも少なくありません。しかしバイオンは「手数料一律10%固定」と非常に明瞭です。
独自のAI審査システムを採用しているため、書類のアップロードから契約までWeb上で完結し、面談やご来店の必要はありません。急な資金調達にもスピーディーに対応可能です。また利用対象は法人だけでなく個人事業主やフリーランスにも対応しており、5万円からの少額利用ができる点も大きな特徴です。
なお面談がないAI審査だからこそ、提出書類をもとに慎重な判断が行われます。「昨年度の決算書一式」や「直近3ヶ月分の銀行口座入出金明細」など、他社に比べて準備する書類がやや多めになる点には注意が必要です。

出典元:バイオン
| 買取可能額 | 5万円〜上限なし |
| 手数料 | 10% ※別途、振込手数料500円 |
| 入金スピード | 最短60分 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・身分証明書 ・昨年の決算書一式 ・全銀行口座の入出金明細(3ヶ月分) ・売却予定の請求書(売掛金) |
| 申し込み方法 |
オンライン |
| 運営会社 | 株式会社バイオン |
個人事業主・フリーランスにおすすめのファクタリング会社4選!
取引先が個人の場合は対象外となりますが、自身が個人事業主・フリーランスの方であれば利用できるファクタリング会社を紹介します。
ラボル
 ラボルは東証プライム上場企業・株式会社セレスの100%子会社が運営する、個人事業主や小規模事業者向けのファクタリングサービスです。
最大の魅力は審査完了後最短30分で現金化できるスピード感。さらに24時間365日いつでも振込対応しており銀行の営業時間に左右されることなく、土日祝でも資金を受け取ることが可能です。
またラボルは業種や職種を問わず利用でき、開業したばかりの事業者や新規取引先との請求書でも対応可能。少額の取引にも柔軟で1万円から利用できる手軽さも特徴です。
手数料は買取額の一律10%のみで、振込手数料などの追加費用は一切不要。シンプルでわかりやすい料金体系のため、初めての方でも安心して利用できるファクタリングサービスです。
| 買取可能額 | 1万円~必要な金額のみ調達可能 |
| 手数料 | 10% |
| 入金スピード | 最短30分 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・本人確認書類 ・請求書 ・エビデンス(審査資料) |
| 運営会社 | 株式会社ラボル |

フリーナンス
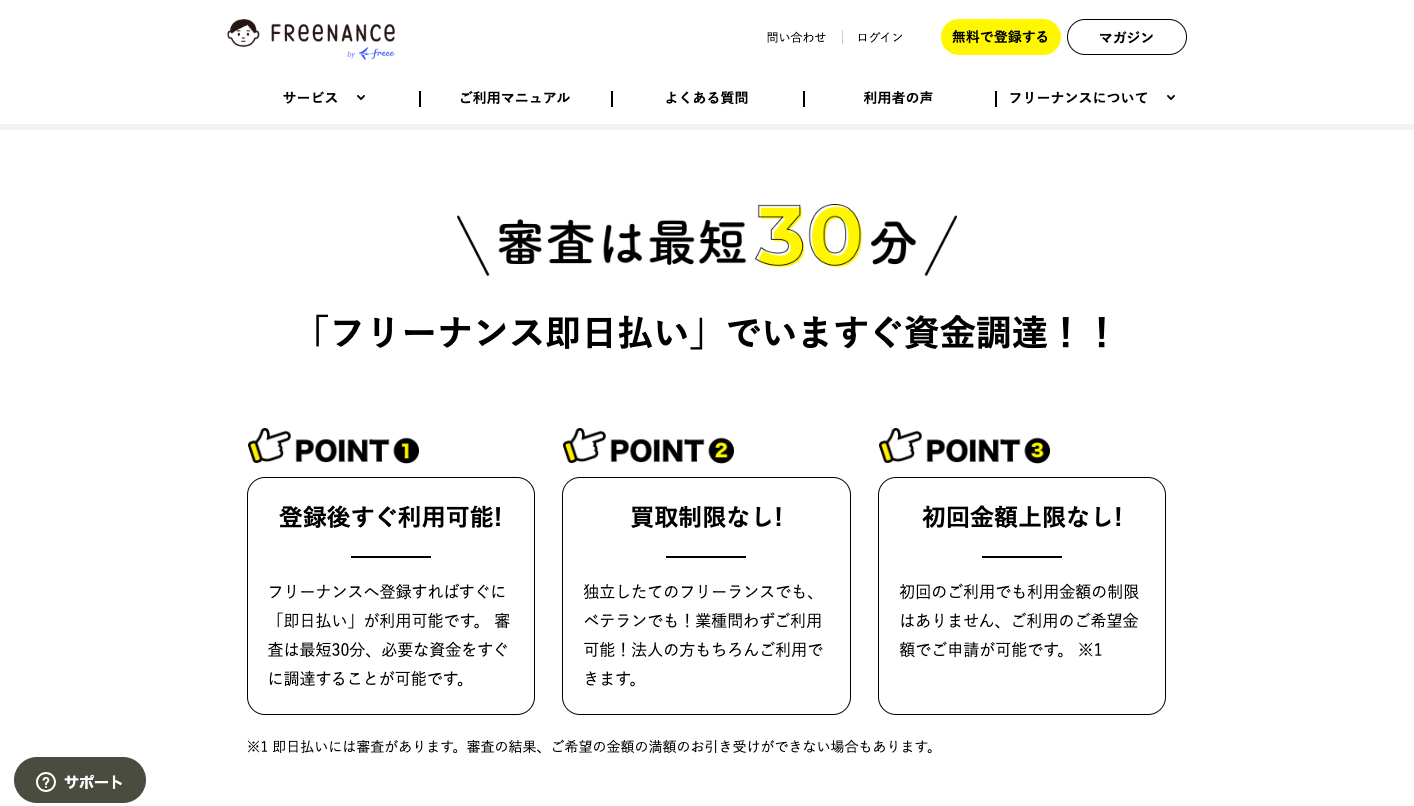 フリーナンスはGMOグループが運営するフリーランスや個人事業主に特化したファクタリングサービスです。
仕組みは2社間ファクタリングを採用しており、取引先に知られることなく資金化できるのが大きな特徴。審査は最短30分で完了し、16時半までに承認されれば当日中の入金も可能です。手数料は3%〜10%と比較的リーズナブルで利用回数に応じて引き下げられる仕組みもあり、継続利用しやすい環境が整っています。
さらに料金プランは会費無料の「フリー」に加え、「レギュラー」「プレミアム」の有料プランも用意。上位プランではフリーナンスあんしん補償の補償範囲が拡大するほか、「フリーナンス カード決済」利用時の手数料が優遇されます。特にプレミアムプランには、月額770円相当のバーチャルオフィス(ライトプラン)が付帯するなど、ファクタリング以外のサービス面でも魅力的な特典が用意されています。
| 買取可能額 | 1万円〜5,000万円 |
| 手数料 | 3%〜10% |
| 入金スピード | 最短30分 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・住所確認ができるもの(現在の住所が確認できる公共料金の請求書や領収書) ・請求書が送付済みであることが確認できるもの(請求書をクライアントに送付したメールのキャプチャなど) |
| 運営会社 | フリー株式会社 |
日本中小企業金融サポート機構
 日本中小企業金融サポート機構は関東財務局長および関東経済産業局長から「経営革新等支援機関」の認定を受けている、信頼性の高い社団法人です。専門的な支援体制が整っており安心して利用できます。
ファクタリングの手数料は業界でも低水準の1.5%〜10%に設定されています。一般的に2社間ファクタリングでは15〜30%、3社間で2〜15%が相場とされる中、コストを大きく抑えられるのが大きな強みです。
さらに審査スピードにも優れており、審査結果は最短30分以内、入金までは最短3時間と非常に迅速。書類提出もオンラインで完結でき、必要書類は通帳コピー(直近3か月分)・請求書/契約書・身分証明書のみとシンプルで、手続きがしやすい点も魅力です。
加えて独自のAIファクタリングサービス 「FACTOR⁺U(ファクトル)」 を展開しており、必要書類2点をアップロードするだけで簡単に審査が可能。入金までも最短40分とスピーディーで、急ぎの資金調達やオンライン完結を希望する方に特におすすめです。
| 買取可能額 | 下限・ 上限なし |
| 手数料 | 1.5%~ |
| 入金スピード | 最短3時間 |
| 取引形式 | 2社間/3社間 |
| 審査必要書類 | ・口座の入出金履歴(直近3か月分) ・売掛金に関する資料(請求書・契約書など) |
| 運営会社 | 一般社団法人 日本中小企業金融サポート機構 |
QuQuMo
 QuQuMo(ククモ)はファクタリング自主規制団体「OFA」の認定事業者である株式会社アクティブサポートが運営する、オンライン完結型のファクタリングサービスです。スマホ・PCどちらからも簡単に手続可能です。
法人・個人事業主を問わず利用でき、売掛金の現金化を最短2時間で実現。手数料も業界最安水準の1%〜と非常に低コストで利用できる点が大きな魅力です。
さらに2社間ファクタリング方式を採用しているため、取引先への通知や債権譲渡登記が不要。取引先に知られることなく資金調達を行うことが可能です。必要書類も請求書と通帳のわずか2点のみで面倒な手続きがないため、誰でも簡単かつスピーディーに利用できます。
| 買取可能額 | 下限・ 上限なし |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・入出金明細(保有する全銀行口座の入出金明細直近3ヶ月分) ・請求書(請求金額・入金日が確定しているものに限ります。) |
| 運営会社 | 株式会社アクティブサポート |

【2026年版】個人事業主におすすめのファクタリング会社比較!会社選びと注意点を完全解説
【1万円でもOK!】小額対応で早いファクタリング会社はどこ?おすすめ10選!個人事業主OK・審査が優しく即日振込可能な選び方
なぜ「売掛先が個人」だと審査が厳しくなるのか?3つの理由

法人に比べて「信用力(倒産・貸し倒れリスク)」の証明が難しいため
法人であれば登記情報や決算書、帝国データバンクなどの企業情報データベースを活用して、財務状況や経営の健全性を客観的に確認できます。
一方、個人事業主や個人の場合は公的な財務情報が公開されておらず、外部から信用力を客観的に評価する手段がほとんどありません。
また個人は病気や事故といった個人の事情がそのまま収入途絶や倒産(貸し倒れ)に直結しやすく、法人に比べて事業の継続性が不安定になりがちです。
そのためファクタリング会社や金融機関は回収リスクが高いと判断し、審査を慎重に行うことになります。
売掛金の存在を証明する書類(請求書・契約書等)の信頼性が低くなりやすいため
売掛金の審査では「本当にその売掛金が存在するのか」というエビデンス(実質的な証拠)が重視されます。
法人間の取引であれば角印が押された基本契約書や発注書、納品書、請求書、銀行の振込履歴などが揃っており、架空の請求を防ぎやすい仕組みがあります。
しかし個人相手の取引では口頭約束や簡易的な請求書・納品書のみでやり取りされるケースが多く、偽造や架空請求(二重譲渡など)の不正が行われやすい傾向があります。
書類自体の証明力が乏しいため、ファクタリング会社側が架空の売掛金を掴まされるリスクを警戒して審査基準を厳しく設定します。
3者間ファクタリング(売掛先への通知・承諾)の協力が得られにくいため
3者間ファクタリングでは、売掛先(債務者)にファクタリング利用の通知と承諾を得る必要があります。
売掛先が法人であれば取引業務の一環として理解や手続き(承諾書の提出など)を得やすいですが、個人相手の場合は「なぜ急に第三者へ支払わなければならないのか」「資金繰りが悪化しているのではないか」と不信感を抱かれやすく、協力を断られるケースが多発します。
さらに法的に有効な通知・承諾の手続きを個人に対して確実に行う手間やコストも大きくなります。
結果として承諾を得る難易度が高く回収不能リスクが残るため、審査が非常に通りにくくなります。
売掛先が個人でもファクタリングを利用できるケース
取引先が業界内で知名度がある場合
売掛先が個人事業主であっても、その業界内で広く名前が知られていたり実績が豊富な「有名店」や「著名なクリエイター・職人」などの場合、審査では大きなプラス要素となります。
知名度が高い個人事業主は社会的信用や集客力・販売力が安定しており、経営破綻や夜逃げといった倒産リスクが低いと判断されるためです。
また、Webサイトやメディア掲載実績を通じて事業規模や売上状況を第三者が客観的に確認しやすい点もメリットです。
一般的な個人宛ての売掛金に比べて回収不能リスクが格段に低いとみなされ、買取が認められやすくなります。
継続的な取引実績(入金履歴)がある場合
ファクタリング会社が個人宛ての売掛金で最も警戒するのは「期日通りに回収できるか(貸し倒れ)」と「架空請求」です。
しかし、過去数ヶ月〜数年にわたり、その個人から毎月決まった期日に銀行口座へ期日通りにお金が振り込まれている通帳の履歴(入金実績)を提示できれば、審査の通過率は劇的に上がります。
長期にわたる良好な取引履歴は「信頼して取引を継続している証拠」となり、売掛先の支払い能力と誠実さを強く証明できます。
単発の取引よりも「毎月安定して発生している売掛金」の方が、はるかに高い評価を受けられます。
HPやSNS、固定電話があり事業の実態が確認できる
個人事業主の審査で難関となるのが「本当に事業を行っているのか(実態の確認)」です。
公式Webサイトや事業用のSNSアカウント(InstagramやXなど)が頻繁に更新されており、店舗・事務所の所在地や固定電話番号、事業内容が明記されていれば、事業の実体や稼働状況をすぐに確認できます。
固定電話の設置や住所の公開は「逃げ隠れできない信頼性」の裏付けとなり、架空請求の疑いを払拭できます。
問い合わせフォームや店舗の写真など第三者が客観的に活動を確認できる情報が多いほど信用力が高まり、審査を有利に進められます。
売掛先が個人の案件で「審査に通る」ための4つのポイント
取引実績(継続的な銀行口座の入金履歴)を提示する
個人宛て案件の審査で最大の評価対象となるのが「過去の入金実績」です。
ファクタリング会社が最も恐れるのは貸し倒れや架空請求ですが、過去数ヶ月〜数年にわたり毎月期日通りにお金が振り込まれている通帳のコピーやWeb明細を提示できれば、その不安を一気に解消できます。
「今回が初めての取引」という単発案件よりも、長年の取引で信頼関係が構築されていることを証明できる案件の方が、支払い能力と誠実さを強くアピールできるため審査通過率は劇的に上がります。
エビデンス(契約書・発注書・納品書・メール履歴など)を完璧に揃える
個人間の取引では契約書を取り交わさないケースも珍しくありませんが、請求書1枚だけでは「架空請求(空売り)」を疑われ審査で弾かれやすくなります。
そのため、業務委託契約書や発注書、納品書、検収書など、取引の各段階で発生した書類を完璧に揃えることが重要です。
万が一書面がない場合でも、発注内容や金額、納期、相手方の了解が確認できるメールやLINE、Slackなどのメッセージ履歴を添えることで、取引の実態を強力に証明できます。
2者間ファクタリング(売掛先に知られない方法)を選択する
3者間ファクタリングでは売掛先(個人)に通知と承諾が必要になりますが、個人事業主などの取引先は手続きの煩雑さを嫌がったり、「資金繰りが悪化しているのでは」と不信感を抱いて承諾を拒否するケースが多発します。
一方、自分とファクタリング会社の2者のみで完結する「2者間ファクタリング」を選べば、売掛先に連絡が行く心配が一切ありません。
取引先との関係性を壊すことなく、余計なトラブルや承諾拒否による審査落ちのリスクを完全に回避できます。
まずは「少額(小口)」の売掛金から申し込む
初めて利用するファクタリング会社に対していきなり数百万円単位の個人宛て売掛金を持ち込むと、回収不能リスクを警戒されて審査基準が非常に厳しくなります。
まずは数万円〜数十万円程度の小口の請求書から申し込み、無事に取引を完了させて「期日通りに回収できた」という実績を会社側に作ることが大切です。
一度でもトラブルなく取引を終えた利用実績ができれば信頼度が大幅にアップし、次回以降はより大きな金額でもスムーズに審査を通せるようになります。
売掛先が個人のファクタリングを利用する際の3つの注意点
買取金額に上限・下限がつきやすい
売掛先が個人事業主の場合、法人と比較して信用力や資金力が低いと判断されやすいため買い取ってもらえる金額に制限がかかる傾向があります。
具体的には「上限100万円まで」といった上限額が低めに設定されるケースや、逆に審査・手続きにかかる人件費などのコストを回収するため「買取は20万円から」のように下限額が設けられるケースが目立ちます。
小口の請求書を現金化したい場合や逆に大きな金額を一度に調達したい場合は、利用を検討しているファクタリング会社の対応可能範囲(利用限度額)を事前に確認しておくことが重要です。
法人宛よりも「手数料」が高めに設定されるリスクがある
ファクタリングの手数料は、売掛先の倒産や未払い(回収不能)のリスクに応じて変動します。
企業間取引(BtoB)の法人宛売掛金に比べて個人の売掛先は財務状況の開示が難しく、信用度の調査や裏付けに限界があるため、業者側にとっては回収リスクが高くなります。
そのリスクをカバーするため、一般的な相場よりも高い手数料(15%〜20%以上など)を設定されるリスクが生じます。
提示された手数料が資金繰りをかえって圧迫してしまわないか、事前にしっかりとシミュレーションを行うことが大切です。
一般消費者向け(BtoC)の売掛金は基本的に対象外となることが多い
ファクタリングで買い取ってもらえる売掛金は原則として「事業活動における売掛金(売掛債権)」に限られます。
そのため、店舗やWebサイトなどで一般の個人消費者に対して商品やサービスを販売した際の売買代金(BtoC取引の未納金やつけ払い等)は、基本的に買い取りの対象外となります。
売掛先が「個人」であっても利用できるのは、屋号を持ってビジネスを行っている「個人事業主」や「フリーランス」宛ての請求書(BtoB相当の取引)のみとなるケースがほとんどです。
対象となる取引の性質を誤解しないよう注意しましょう。
悪質業者(闇金・個人間融資)に注意!「給料ファクタリング」や償還請求権ありに騙されない
個人間の取引を狙った悪質な金融業者や闇金には厳重な警戒が必要です。
特に給料を前払い感覚で買い取る「給料ファクタリング」やSNS上の個人間融資は、実質的な違法高利貸しであり絶対に利用してはいけません。
また、正規のファクタリングは売買契約のため「償還請求権なし(ノンリコース=売掛先が倒産しても利用者が返済義務を負わない)」が原則です。
契約書に「売掛金が回収できない場合は利用者が弁済する」といった償還請求権(ウィズリコース)が付いている場合は、事実上の貸付(借金)となるため契約を避けてください。
売掛先が個人の場合、ファクタリング以外の資金調達方法は?
 売掛金を直接売却する以外の代替策として、以下の資金調達方法が有効です。
請求書カード払い(後払い代行)サービス
クレジットカード決済を利用して、取引先(個人・法人)への支払いや外注費の期日を最大30〜60日程度後ろ倒し(延期)できるサービスです。
自分の資金繰りを改善する「支払い側の遅延策」として有効です。
自社のクレジットカードさえあれば審査なし・最短即日で導入でき、手数料も3%前後とファクタリングより低めです。
「今すぐ現金が欲しい」というより、「今月の支払いを乗り切って、入金まで時間を稼ぎたい」人向けです。
日本政策金融公庫や公的融資(新創業融資・一般貸付)
政府系金融機関である「日本政策金融公庫」などが提供する、個人事業主や中小企業向けの公的融資制度です。
非常に低金利(年1〜2%台)で、無担保・無保証人で借りられる制度(新創業融資制度など)も充実しています。
返済期間も長く取れるため、安定した資金繰りの基盤を作れます。ただし着金までに1ヶ月〜1.5ヶ月程度の審査期間がかかります。
「今日明日の資金が必要」というケースより、今後の運転資金を確保したい場合に向いています。
自治体の制度融資(信用保証協会付き融資)
地方自治体・金融機関・信用保証協会の3者が連携して提供する融資制度です。
万が一返済が滞った際に信用保証協会が代位弁済を行ってくれるため、実績の少ない個人事業主や中小企業でも民間銀行から融資を受けやすくなります。
自治体から利子補給を受けられる場合もあり低金利ですが、関係機関が多い分、融資決定まで1〜2ヶ月ほどかかります。
地域の地方銀行や信用金庫との取引実績を作りつつ、低金利で資金調達したい人向けです。
ビジネスローン(ノンバンク・ネット銀行)
銀行や信販会社、消費者金融(ノンバンク)が提供する事業者専用の無担保ローンです。
決算書や確定申告書、口座の入出金データをもとに審査が行われ、最短即日〜数日で融資が受けられるスピード感が強みです。
売掛先の信用度ではなく「自社の業績・信用」で判断されるため、売掛先が個人であることは影響しません。ただし、金利は年6〜18%程度と高めに設定されています。
公的融資の実行までは待てず、数日〜1週間以内に急ぎで資金を確保したい場合、売掛先が個人でファクタリングを利用しにくいと感じる人向けです。
自社保有資産の活用(不動産担保ローン・固定資産売却)
自身や自社が保有している不動産、車両、機材などの資産を売却するか、担保に入れて融資を受ける方法です。
- 不動産担保ローン
無担保ローンに比べて金利が低く、数百万円〜数千万円規模の大きな資金を長期間で調達可能です。 - 資産売却/リースバック
使っていない機材や車両を売却して現金化したり、一度売却した機材をリース契約でそのまま使い続ける(セール&リースバック)ことで、借入を増やさずに現金を獲得できます。
担保にできる不動産や高額な設備・車両を保有しており、大きな資金が必要な人向けです。
助成金・補助金
国や地方自治体が提供する、返済不要の事業支援金です(例:小規模事業者持続化補助金、IT導入補助金、キャリアアップ助成金など)。
返済義務がないため純粋な財務改善になります。
ただし、採択されて事業を実施した後の「後払い(精算払い)」となるケースがほとんどであるため、申請から着金までに半年〜1年以上かかることが一般的です。
即座の資金繰り対策ではなく、設備投資や販路拡大などの計画的な事業展開に合わせて受給したい人向けです。
売掛先が個人のファクタリングに関するよくある質問
個人がクレジットカードで支払う売掛金はファクタリングできますか?
クレジットカード決済による売上はファクタリング可能です。
カード決済の売上は、顧客個人ではなく「クレジットカード会社(カードアクワイアラー)」に対する売掛債権扱いとなるためです。
相手が信用力の高い法人(カード会社)に切り替わるため、ファクタリング会社にとっても回収リスクが低く、一般的な対個人の売掛金よりも審査に通りやすい傾向があります。
さらに未回収リスクを防ぐ「保証ファクタリング」等を利用できる場合もあります。
カード決済を導入している事業者であれば、資金繰りを早期化する有効な選択肢となります。
「売掛先が個人でも即日即金OK」という業者を見つけましたが、信用できますか?
安易に信用せず慎重に確認する必要があります。
売掛先が個人の場合、法人のような公的な情報(登記や決算書)で信用力を客観的に審査しにくく、未回収リスクが高いため即日買取を断る業者が一般的です。
そのため「誰でも即日OK」と過度に強調する業者は、手数料が相場(2社間なら10〜20%)を大きく超える悪質なケースや、実質的に違法な貸付を行うヤミ金融業者であるリスクが潜んでいます。
利用を検討する際は手数料率の明確さ、契約書の種類、運営会社の所在地や実績などを必ず確認し、安全性を確かめてから契約しましょう。
売掛先が個人の場合、ファクタリング以外に急ぎで資金調達する方法は?
急ぎの資金調達には、主に3つの選択肢があります。
1つ目は「日本政策金融公庫や自治体の緊急融資・制度融資」で、審査に数日〜数週間かかりますが低金利で利用できます。
2つ目は「ビジネスローンやノンバンクの事業者ローン」です。金利は高めですが即日〜数日で融資を受けることが可能です。
3つ目は「請求書カード払いサービス」で、自社の支払いをクレジットカード決済に切り替えることで実際の現金引き落としを最長数ヶ月先延ばしできます。
自社の資金状況や調達希望日までの日数に合わせて適切な手段を選びましょう。
売掛先(個人)が支払えなくなった場合、自分が代わりに支払う必要がありますか?
原則としてあなたが代わりに支払う必要はありません。
ファクタリング契約の多くは「償還請求権なし(ノンリコース契約)」で結ばれるためです。これは売掛先(個人)が倒産や支払不能に陥って代金が回収できなくなった場合でも、その未回収リスクをファクタリング会社が負担する仕組みです。
そのため、利用者が補填や弁済を求められることはありません。
ただし、ごく稀に「償還請求権あり」の契約になっている場合や、利用者が偽造債権を持ち込んだなどの悪質・詐欺行為があった場合は、全額返還を請求されるため契約時の文言確認が必須です。
審査通過率を上げるにはどうすればいいですか?
審査通過率を上げる鍵は「売掛先の信用度の証明」と「取引実績の透明性」です。
まず注文書、納品書、請求書、過去の入金履歴が確認できる通帳のコピーなど、取引が確実に行われた証拠書類を漏れなく揃えましょう。
次に個人顧客との「継続的な取引実績」を示すことで信用を高められます。
また税金や社会保険料の未納を解消しておくことや、複数社に同時に申し込まず実績のある優良業者1社にしぼって誠実に相談することも重要です。
オンライン完結型サービスを活用し、必要書類を正確に提出すると審査もスムーズになります。
自分の職種によって対応可否は変わりますか?
職種によって対応可否や審査の難易度は変わります。
BtoC(個人向け)ビジネスの中でも、建設・リフォーム業、デザイン・IT受託、学習塾やサロンなど「1件あたりの単価が高く、契約書や請求書が明確に発行される職種」はファクタリングを利用しやすい傾向にあります。
一方、飲食店や美容室のような「店頭での即時現金・カード決済が中心で、将来の売掛債権が確定しにくい職種」は対象外となるケースが多いです。
ただし、医療・介護(診療報酬)や継続的な定期購入モデルを提供する事業であれば、個人対象でも審査に通りやすくなります。
まとめ
 売掛先が個人事業主や一人親方などの場合でも、ポイントさえ押さえればファクタリングで迅速に資金調達ができます!
大切なのは、個人間取引に強い業者を選ぶことと、普段のやり取りや入金履歴といった「取引の実績」をしっかり提示することです。
一人で資金繰りに頭を悩ませている時間もファクタリングを賢く活用すれば、次の案件への投資や支払いに充てる貴重な時間に変わります。
まずは無料のWeb査定やオンライン見積もりを使って、お手元の請求書が買い取ってもらえるか気軽に試してみて下さい!