
取引先は親族が経営する会社。仕事はきちんとして、請求書も出している。
それなのに、ファクタリングは使えるのだろうか。
そう迷っている方は少なくないはずです。
結論から言うと、実在する取引であれば身内の会社が売掛先というだけで利用できなくなるわけではありません。
ただ審査では売掛先の信用力と取引の実在性が重視されるため、関係が近いほど慎重に見られやすいのも事実です。
請求書が本物でも身内同士の取引は条件が曖昧になりやすく、会社側が不安を感じやすいためです。
この記事では審査が厳しくなりやすい理由と、正当な取引をきちんと証明して資金化につなげるコツ、そして避けるべき行為まで順番に解説します。
結論:売掛先が身内・親族会社でもファクタリングは「可能」だが難易度は高い
法律上の問題(違法性)は一切なし
結論から言うと、売掛先が親族や身内が経営する会社であってもファクタリングを利用することに法律上の違法性は全くありません。
ファクタリングは、民法第466条で認められている「債権の譲渡(債権譲渡契約)」に該当する正当な金融取引です。
売掛先(債務者)が親族企業であっても、以下の基本要件を満たしていれば法的に有効な売買対象となります。
- 実体のある取引に基づいていること
- 売掛金額および支払期日が確定していること
- 二重譲渡や譲渡禁止特約の違反がないこと
したがって、親族間での取引であることだけをもって「違法行為」と見なされることは法律上存在しません。
ただしファクタリング会社からは慎重に見られる(受け入れ不可の業者も存在)
法律上は問題ないものの、審査を行うファクタリング会社からは非常に厳しく警戒されます。
理由は、身内同士で口裏を合わせて実体のない「架空請求書」を作成する偽装ファクタリングや、回収不能になった際の倒産リスクを隠蔽する不正利用が懸念されるためです。
そのため、一律で身内間取引の債権を「買取不可」と規定している業者も少なくありません。
審査を通すには、過去の通帳での入金履歴や納品書、契約書など、取引が実在し継続していることを証明する第三者客観データの提出が必須となります。
なぜ身内・親族会社への売掛金は審査が厳しくなるのか?
 架空請求・請求書偽造(身内同士の裏取引・ペーパーカンパニー)を疑われるため
第三者との取引であれば偽造が難しい請求書も、身内同士であれば口裏を合わせることで実体のない「架空の請求書」を容易に作れてしまいます。
存在しない架空の売掛金を買い取らされ、資金をだまし取られる詐欺リスクをファクタリング会社は最も警戒します。
また実体がないペーパーカンパニーを身内名義で設立し、不正に資金調達を図る事件も過去に存在します。
身内間取引というだけで「裏で偽装や裏取引が行われているのではないか」という強い疑いの目が向けられるため、審査基準が一気に跳ね上がります。
支払遅延・踏み倒しに対する「身内甘やかし(うやむや化)」を懸念されるため
一般的なビジネス取引であれば、支払期日が1日でも遅れれば厳しい催促や法的措置が行われます。
しかし、売掛先が親族会社の場合「今月は資金繰りが厳しいから支払いを来月に延ばしてほしい」といった甘えや融通が身内間で生じやすくなります。
期日通りの回収を前提とするファクタリング会社にとって、身内特有の「うやむやな遅延」や「踏み倒し」は貸し倒れに直結する大きなリスクです。
当事者間で支払いを先延ばしにされ、約束通りの回収ができなくなる事態を懸念されるため厳しく審査されます。
2社間ファクタリングにおける「使い込み・資金持ち逃げ」のリスクが高いため
売掛先に通知しない「2社間ファクタリング」では、期日に売掛先から利用者の口座へ振り込まれた回収金を利用者がファクタリング会社へスライドして送金する仕組みです。
しかし売掛先が身内だと両者が結託しやすく、振り込まれた資金をファクタリング会社へ送金せず別の資金繰りに使い込んだり、そのまま持ち逃げされたりする連帯不正のリスクが高まります。
回収ラインの最後を握る利用者が身内と組んで横領を行う危険性を排除できないため、業者側は2社間での取引を極めて慎重に判断します。
売掛先(親族会社)の経営状態・実態を客観的に証明しにくいため
通常の中古車査定や金融審査と同様に、ファクタリング審査でも第三者から見て「健全な取引か」という客観性が重視されます。
身内企業同士の取引は帳簿上の金額設定があいまいだったり、相場より不自然に高い売掛金が計上されていたりと、実態が見えにくい傾向があります。
また身内ゆえに正式な業務委託契約書や納品書を取り交わしていないケースも多く、経営状態や取引の正当性を証明する書類が不足しがちです。
第三者としての客観的な信用を立証しにくいため、審査で弾かれやすくなります。
身内・親族会社宛ての売掛金で審査を通過させる5つのコツ
過去の「継続的な入金実績(通帳のコピー)」を提示する
身内間取引で最も疑われる「架空請求」を払拭するには、過去に何度もしっかり取引が行われている実績を示すことが有効です。
直近数ヶ月〜数年分のお取引が記載された銀行通帳のコピーを提示し、期日通りに売掛金が振り込まれている事実を証明しましょう。
単発の取引ではなく「毎月一定の期日に継続して入金されている」という実績が確認できれば、ファクタリング会社も回収不能リスクが低いと判断しやすくなります。
口頭の説明よりも、通帳というごまかしの効かない客観的なデータを示すことが審査通過の近道です。
納品書・発注書・契約書など取引の実態を示すエビデンスを完璧に揃える
請求書1枚だけでは身内同士で作成した架空債権と疑われやすいため、取引の成立に至るまでのプロセスを証明する書類を網羅的に揃えることが重要です。
基本業務委託契約書をはじめ、発注書、受注確認書、納品書、検収書、メールの送受信履歴など、一連のやり取りが確認できるエビデンスを完璧に準備しましょう。
第三者から見ても「確かに実体のある商品やサービスが提供され、売掛金が発生している」と客観的に納得できる状態を作ることができれば、ファクタリング会社からの信用度が格段に高まり審査がスムーズに進みます。
3社間ファクタリングの利用を検討する(親族会社に通知・承諾を得る)
身内間での使い込みや持ち逃げリスクを警戒される場合は、「3社間ファクタリング」の利用が非常に効果的です。
売掛先である親族会社にファクタリングの利用を通知し、承諾を得た上で契約を結びます。
支払い期日には親族会社からファクタリング会社へ直接買い取り代金が振り込まれる仕組みになるため、利用者が途中で資金を横領するリスクを完全に排除できます。
親族会社からの協力が得られる状況であればファクタリング会社側のリスクが大幅に低減するため、2社間よりも圧倒的に審査へ通りやすくなります。
親族会社であることが発覚する前に自分から理由を説明・申告する
売掛先が親族会社であることを隠して申し込み、審査の過程で発覚すると「不都合な事実を隠蔽しようとした」と見なされ一発で審査落ちする原因になります。
最初から自分から「売掛先は親族が経営する会社である」と申告しましょう。
その上で、なぜ親族会社と取引を行っているのか、どのような業務を担っているのかという背景や理由を誠実に説明することが大切です。
隠さずオープンに開示し、質問に対して論理的かつ明確に回答することで、事業者としての誠実さと取引の正当性をしっかりアピールできます。
柔軟な審査に対応している独立系・少額対応のファクタリング会社を選ぶ
銀行系や大手カード会社系のファクタリング会社はマニュアル規定が厳しく、身内間取引というだけで機械的に謝絶されるケースが少なくありません。
審査を通すには、個別の事情を考慮して柔軟に対応してくれる「独立系」や「少額対応」のファクタリング会社を選ぶのが賢明です。
独自の審査基準を持つ独立系業者であれば、身内間取引であってもエビデンスや過去の実績を丁寧に確認した上で買い取りを判断してくれます。
事前に「売掛先が親族会社でも相談可能か」を電話やフォームで確認してから申し込むと効率的です。
ファクタリングの申し込みで準備したい必要書類
 提出書類の精度や網羅性が高いほど、審査のスムーズさや通過率に直結します。
必要となる書類
◎請求書
売却したい売掛金が実際に存在することを確認するための書類です。
売掛先の名称、請求金額、支払期日、取引内容が記載されたものを用意しましょう。
◎通帳のコピー・入出金明細
売掛先からの入金履歴や取引実績を確認するために使います。
直近3か月分を目安に、紙の通帳やネットバンキングの明細を準備しましょう。必要な期間は業者によって異なります。
◎本人確認書類
申込者の身元を確認するために必要です。
運転免許証やマイナンバーカードなど、申し込み先が指定する有効な書類を用意してください。法人の場合は代表者の本人確認書類を求められることがあります。
審査状況や事業形態によって必要になる書類
- 決算書
法人の経営状況や財務状況を確認する - 確定申告書
個人事業主・フリーランスの事業状況を確認する - 履歴事項全部証明書(登記簿謄本)
法人の登記情報を確認する - 売掛先との基本契約書
取引関係や契約内容を確認する - 発注書・注文書・納品書
請求書の内容や取引の実在性を補足する - 開業届
個人事業主の事業実態を確認する - 印鑑証明書
契約手続きなどで必要になる場合がある
これらはすべてのファクタリング会社で必須というわけではありません。
必要書類が少ないオンライン型サービスもありますが、審査内容や利用金額などによって追加提出を求められる場合があります。
法人と個人事業主で必要書類は違う?
基本となる書類は共通していますが、事業の状況を確認するための書類が異なります。
| 法人 | 個人事業主・フリーランス | |
| 請求書 | 基本的に必要 | 基本的に必要 |
| 通帳・入出金明細 | 必要になることが多い | 必要になることが多い |
| 本人確認書類 | 代表者のもの | 申込者本人のもの |
| 財務関連書類 | 決算書 | 確定申告書 |
| 事業の証明書類 | 登記事項証明書など | 開業届など |
必要書類はファクタリング会社によって異なります。
個人事業主や開業直後の事業者は、決算書・確定申告書がなくても申し込めるサービスがあるため、事前に確認しましょう。
おすすめのファクタリング会社5選
QuQuMo(ククモ)
 QuQuMo(ククモ)はファクタリング自主規制団体「OFA」の認定事業者である株式会社アクティブサポートが運営する、オンライン完結型のファクタリングサービスです。スマホ・PCどちらからも簡単に手続可能です。
法人・個人事業主を問わず利用でき、売掛金の現金化を最短2時間で実現。手数料も業界最安水準の1%〜と非常に低コストで利用できる点が大きな魅力です。
さらに2社間ファクタリング方式を採用しているため、取引先への通知や債権譲渡登記が不要。取引先に知られることなく資金調達を行うことが可能です。必要書類も請求書と通帳のわずか2点のみで面倒な手続きがないため、誰でも簡単かつスピーディーに利用できます。
| 買取可能額 | 下限・ 上限なし |
| 手数料 | 1%〜 |
| 入金スピード | 最短2時間 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・入出金明細(保有する全銀行口座の入出金明細直近3ヶ月分) ・請求書(請求金額・入金日が確定しているものに限ります。) |
| 運営会社 | 株式会社アクティブサポート |
アクセルファクター
 アクセルファクターは株式会社アクセルファクターが提供するファクタリングサービスで、大元はネクステージグループホールディングスに所属しており、安心・安全な運営体制が整っています。資金調達の専門家が選ぶ「安心して利用できるファクタリングサービスNo.1」にも認定されています。
※調査機関:日本マーケティングリサーチ機構(調査期間:2022年4月25日~2022年8月2日)
手数料は0.5%~8%と業界でも最低水準に抑えられており、来店や対面は不要で全てオンラインで手続き完結可能です。さらに申込から最短2時間で資金調達でき、審査通過率は 93.3%と高い実績を誇ります。
法人はもちろん個人事業主やフリーランスも利用でき、少額の売掛金からでも対応可能です。累計買取債権額は460億円突破、利用社数 20,000件以上と、信頼と実績のあるファクタリングサービスとして多くの事業者に選ばれています。
| 買取可能額 | 30万円〜上限なし |
| 手数料 | 0.5%〜8% |
| 入金スピード | 最短2時間 |
| 取引形式 | 2社間 |
| 審査必要書類 | ・請求書などの売掛金額が確認できる書類 ・通帳3か月分の写し ・身分証明書 |
| 申し込み方法 |
オンライン |
| 運営会社 | 株式会社アクセルファクター |
ビートレーディング
ビートレーディングは2012年創業以来、10年以上の実績を持ちこれまでに取引実績7.1万社以上、累計買取額1,550億円を誇る信頼性の高いファクタリング会社です。
資金調達までのスピードにも強みがあり、300万円以上なら申し込みから最短2時間、300万円未満ならなんと最短50分で入金可能。必要書類も口座の入出金明細と売掛債権に関する書類の2点のみとシンプルで、申込から契約までオンラインで完結できるため、手間がかかりません。
手数料は4%〜12%と業界内でも比較的低めに設定されており、コストを抑えながら利用できる点も魅力です。さらに専任の女性オペレーターによる丁寧なサポート体制が整っており、個人事業主やフリーランスの方でも安心して利用しやすい環境が整備されています。
| 買取可能額 | 下限・ 上限なし |
| 手数料 | 4%〜12% |
| 入金スピード | 最短50分 |
| 取引形式 | 2社間/3社間 |
| 審査必要書類 | ・口座の入出金履歴(直近2か月分) ・売掛金に関する資料(請求書・契約書など) |
| 運営会社 | 株式会社ビートレーディング |
日本中小企業金融サポート機構
 日本中小企業金融サポート機構は関東財務局長および関東経済産業局長から「経営革新等支援機関」の認定を受けている、信頼性の高い社団法人です。専門的な支援体制が整っており安心して利用できます。
ファクタリングの手数料は業界でも低水準の1.5%〜10%に設定されています。一般的に2社間ファクタリングでは15〜30%、3社間で2〜15%が相場とされる中、コストを大きく抑えられるのが大きな強みです。
さらに審査スピードにも優れており、審査結果は最短30分以内、入金までは最短3時間と非常に迅速。書類提出もオンラインで完結でき、必要書類は通帳コピー(直近3か月分)・請求書/契約書・身分証明書のみとシンプルで、手続きがしやすい点も魅力です。
加えて独自のAIファクタリングサービス 「FACTOR⁺U(ファクトル)」 を展開しており、必要書類2点をアップロードするだけで簡単に審査が可能。入金までも最短40分とスピーディーで、急ぎの資金調達やオンライン完結を希望する方に特におすすめです。
| 買取可能額 | 下限・ 上限なし |
| 手数料 | 1.5%~ |
| 入金スピード | 最短3時間 |
| 取引形式 | 2社間/3社間 |
| 審査必要書類 | ・口座の入出金履歴(直近3か月分) ・売掛金に関する資料(請求書・契約書など) |
| 運営会社 | 一般社団法人 日本中小企業金融サポート機構 |
ベストファクター
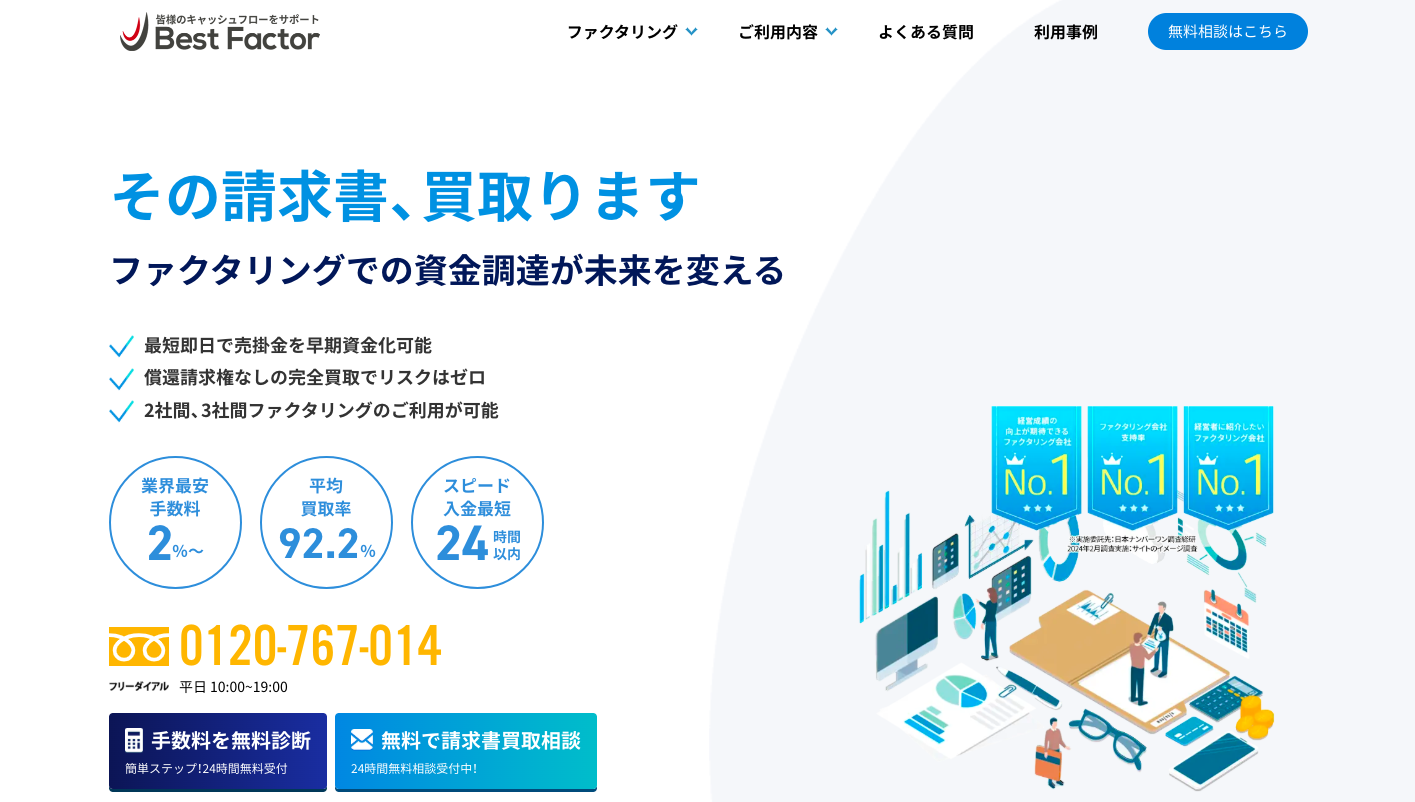 ベストファクターは建設業や物流業界で豊富な実績を持つファクタリング会社です。
買取手数料は2%〜と業界でも非常に低水準で、最短当日の入金にも対応。すべての手続きがオンラインで完結するため、スピーディかつスムーズに資金化できます。さらに審査通過率は92.2%と高く、個人事業主やフリーランス、創業間もない企業でも利用しやすい柔軟な審査基準が魅力です。
取引可能額は30万円から最大1億円までと幅広く、大口案件にも対応可能。特に資金繰りの悩みが多い建設業や運送業などに強く、業界特有の事情を踏まえたサポートを提供しています。
加えてベストファクターでは単なる資金調達にとどまらず、無料で財務コンサルティングを受けられる点も特徴です。「経営の安定化」や「黒字転換」といった長期的な経営改善に寄与するサービスを提供しており、資金繰りを根本から支える力強いパートナーとなります。
| 買取可能額 | 30万〜1億円 |
| 手数料 | 2〜20% |
| 入金スピード | 最短即日 |
| 取引形式 | 2社間/3社間 |
| 審査必要書類 | ・入出金の通帳(WEB通帳可) ・請求書、見積書、基本契約書(取引先との契約関連書類) |
| 申し込み方法 |
オンライン |
| 個人事業主 | 可能 |
| 運営会社 | 株式会社アレシア |
もし審査に落ちてしまった場合の代替資金調達法
身内以外の「第三者(一般企業)」宛ての請求書を優先してファクタリングする
身内宛ての請求書で審査に落ちた場合は、身内以外の「第三者(一般企業)」宛ての売掛金がないか確認し、そちらを優先して申し込んでみましょう。
ファクタリング会社が最も気にするのは「売掛先の信用度と取引の実体」です。
親族間取引のような架空請求や身内甘やかしのリスクが存在しない一般的な法人宛ての売掛金であれば、審査のハードルは格段に下がります。
売却金額を小分けにできる業者も多いため、身内宛て以外の確定した売掛金を提示し直すことでスムーズに資金化へ繋げられる可能性が高まります。
日本政策金融公庫や自治体の制度融資を活用する
即日調達は難しいものの、低金利でまとまった資金を安全に調達したい場合は日本政策金融公庫や自治体の「制度融資」が有力な選択肢です。
政府系の金融機関であるため、実績の浅い個人事業主や中小企業に対しても柔軟に対応してくれます。
担保や保証人が不要な融資制度も豊富に用意されており、一度審査に通れば長期的なキャッシュフローの安定化につながります。
資金化までに1ヶ月以上の期間を要するケースが多いため、資金繰りに余裕がある段階から早めに相談・申請を進めておくことが大切です。
ビジネスローンやビジネスカードローンを検討する
急ぎで資金が必要な場合は、ノンバンク系が提供する「ビジネスローン」や「ビジネスカードローン」が適しています。
無担保・無保証人で申し込める商品が多く、最短即日〜数日程度で迅速に融資を受けられるスピード感が最大の強みです。
ファクタリングとは異なり「自社の信用力や決算内容」が審査対象となるため、売掛先の事情に左右されずに申し込めます。
ただし銀行融資に比べて金利がやや高めに設定されているため、一時的なつなぎ資金として計画的に利用し、早期返済を目指す運用がポイントです。
身内・親族会社への売掛金とファクタリングに関するよくある質問

親族会社であることを隠して申し込んだらバレますか?
ほぼ確実にバレます。
ファクタリング会社は審査時に商業登記簿謄本や会社概要、代表者・役員名、所在地などを細かく調査します。
苗字が同じであることや所在地の重複・近接から即座に発覚します。
隠して申し込むと「不都合な事実を隠蔽しようとした」と見なされ、不信感から一発で審査落ちとなるリスクが極めて高くなります。
最初から親族会社であることを正直に申告し、取引の経緯や実体を明確に説明する方が誠実な事業者として評価され審査の通過率が高まります。
親族会社との取引実績が少なくても利用できますか?
利用は可能ですが、審査の難易度は高くなります。
身内間取引では「架空請求」のリスクを厳しく警戒されるため、過去の継続的な入金実績(通帳のコピーなど)が信用を補強する最大の材料となります。
取引実績が少ない、あるいは初回取引の場合は納品書や発注書、業務委託契約書、やり取りのメール履歴など、実体を示すエビデンスを完璧に揃える必要があります。
エビデンスが不十分な場合は謝絶される可能性が高いため、事前の丁寧な資料準備が不可欠です。
個人事業主である親族宛ての請求書でもファクタリングできますか?
買い取りを行ってくれる業者は非常に限定されます。
ファクタリング会社の多くは「売掛先が法人であること」を利用条件としており、個人事業主宛ての債権は信用度の客観的な証明が難しいため断られるケースが大半です。
売掛先が「親族」かつ「個人事業主」となるとリスクが重なるため審査はさらに厳しくなります。
もし利用したい場合は、個人事業主宛ての債権買い取りに対応している一部の独立系ファクタリング会社へ事前に相談してみる必要があります。
親族会社が赤字決算でもファクタリングを利用できますか?
利用できる可能性があります。
ファクタリング審査で最も重視されるのは、売掛先(親族会社)の「現在の支払い能力と資金繰り」であり、決算が赤字であっても期日通りに売買代金が支払われる見込みがあれば買い取り対象となります。
ただし身内間取引ゆえの甘やかしや支払遅延を懸念されやすいため、直近の資金繰り表や入金予定の客観的な根拠を示す必要があります。
赤字であっても事業活動が正常に継続しており、期日通りの決済が可能であることをしっかり証明しましょう。
身内・親族会社との取引で必要な「取引の実体を示す書類」とは具体的に何ですか?
取引の発生から完了までを客観的に証明する一式の書類です。
具体的には基本業務委託契約書、発注書・受注確認書、納品書、検収書、請求書などが該当します。
身内同士で容易に作成できる請求書単体では信用されないため、商品やサービスの提供が完了しているプロセスを可視化することが求められます。
さらに過去の入金実績がわかる通帳のコピーや、業務に関するメール・チャットの送信履歴なども、架空取引ではないことを裏付ける有効な補足資料になります。
まとめ:しっかりとした取引実績の証明が資金化成功の鍵
 売掛先が身内・親族会社の場合、ファクタリング会社から架空請求や回収不能のリスクを強く警戒されるため通常の審査よりもハードルが高くなります。
しかし実態のあるまっとうな取引であることを客観的な証拠で証明できれば、現金化を成功させることは十分に可能です。
◎身内・親族会社へのファクタリングで気をつけるべきポイント
- 事前準備:過去数ヶ月間の銀行口座への入金実績(通帳コピー)を必ず用意する
- 証拠の補強:請求書だけでなく、注文書・納品書・契約書など取引の実態を示す資料を完璧に揃える
- 事前申告:隠そうとせず、事前に親族間取引であることと取引の経緯を自分から説明する
- 契約形態:2社間審査が厳しい場合は、使い込みリスクの低い3社間ファクタリングも検討する
- 業者選び:一律不可とする大手よりも、柔軟な独自審査を行う独立系ファクタリング会社を選ぶ
ぜひ本記事で紹介したコツや注意点を押さえ、万全の準備を整えて資金調達を成功させてくださいね!